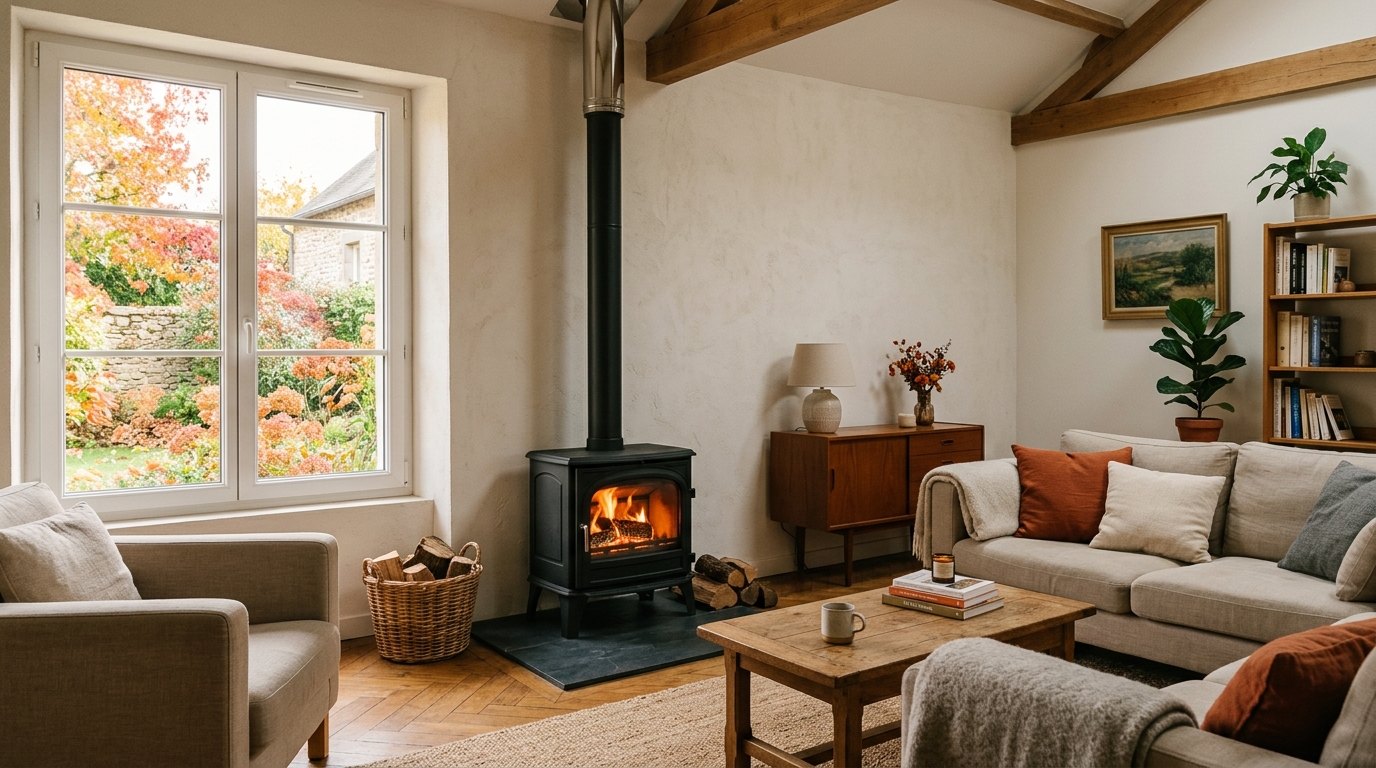
Un sinistre survient, les flammes sont maîtrisées, les dégâts constatés, et pourtant l’indemnisation attendue ne vient pas, ou seulement en partie. La cause ? Un poêle installé avec soin, entretenu chaque année, mais jamais signalé à l’assurance. Pendant que les premiers frimas de l’automne poussent de nombreux foyers à rallumer leur poêle à bois ou à granulés, un détail administratif passe souvent à la trappe. On pense avoir fait les choses dans les règles en faisant intervenir un professionnel, en gardant précieusement la facture, en programmant le passage du ramoneur. Pourtant, un document compte parfois plus que tous les autres aux yeux de l’assureur, et son absence peut coûter cher le jour où l’on en a le plus besoin.
- Installer un poêle doit être déclaré immédiatement à l'assurance, dès sa mise en service, car la facture ou le ramonage ne remplacent pas cette formalité.
- L'article L113-2 du Code des assurances impose de signaler tout changement aggravant le risque, sous peine de réduction d'indemnisation jusqu'à 20 % voire de refus total en cas de sinistre lié au poêle.
- Le certificat de conformité (notamment aux normes DTU 24.1) doit être joint à la déclaration, et chaque appareil de chauffage au bois doit être déclaré individuellement.
Le détail qui change tout : pourquoi votre assureur s’intéresse à votre poêle avant même la facture du ramoneur
Installer un poêle à bois ou à granulés transforme votre logement aux yeux de votre compagnie d’assurance. Ce n’est pas juste un nouvel équipement de chauffage, c’est un changement qui modifie aussitôt le profil de risque de votre habitation. Avant même de penser au certificat de ramonage ou à l’entretien annuel, l’assureur veut savoir une chose : avez-vous déclaré cette nouvelle installation ? Cette démarche doit intervenir dès la mise en service de l’appareil, et non après un sinistre, lorsqu’il est trop tard pour réparer l’oubli. Beaucoup de propriétaires pensent, à tort, que la facture d’installation ou le passage du ramoneur suffisent à prouver leur bonne foi. En réalité, ces documents attestent de l’entretien, mais ne remplacent jamais la déclaration officielle auprès de l’assurance. C’est précisément ce point que vérifient les assureurs en priorité, avant même de s’intéresser au reste du dossier.
L’article L113-2 : cette obligation méconnue qui peut vous coûter votre indemnisation
Si aucune loi ne cite nommément le poêle à bois, le Code des assurances est pourtant très clair sur un point : tout assuré doit signaler toute circonstance nouvelle qui aggrave les risques couverts. C’est exactement ce que prévoit l’article L113-2, souvent méconnu, qui oblige l’assuré à prévenir son assureur de tout changement augmentant le risque. Un poêle à bois constitue justement une nouvelle source potentielle d’incendie ou d’intoxication au monoxyde de carbone, ce qui en fait un changement typique à déclarer sans tarder. Omettre cette formalité expose à une réduction significative de l’indemnisation, voire à une absence totale de prise en charge en cas de sinistre. Concrètement, les assureurs peuvent appliquer une réduction allant jusqu’à 20 % sur les sommes versées lorsque l’installation n’apparaît pas au contrat. Pire encore, si l’incendie ou le dégât est directement lié au poêle non déclaré, l’assureur peut purement et simplement refuser toute indemnisation. Cette obligation ne concerne pas uniquement les nouveaux poêles : elle s’applique aussi bien à l’installation d’un premier appareil qu’au remplacement d’un ancien système de chauffage déjà existant.
Ce qu’il faut retenir avant d’installer ou de déclarer un poêle à votre assurance
Avant de se lancer dans l’installation ou de considérer le dossier comme clos, plusieurs points méritent d’être vérifiés avec attention. Le certificat de conformité de l’installation est indispensable pour valider la déclaration, même s’il ne remplace jamais cette dernière. Ce document atteste que l’appareil respecte les normes en vigueur, notamment les prescriptions du DTU 24.1 concernant le raccordement et la ventilation, des règles souvent vérifiées par l’assureur en cas de sinistre. Les conditions générales de nombreux contrats précisent d’ailleurs que tout changement augmentant le risque doit être signalé, et l’assureur peut demander des pièces complémentaires pour vérifier la conformité du poêle. Autre point à ne pas négliger : chaque appareil de chauffage au bois doit être déclaré individuellement, car les risques diffèrent selon qu’il s’agit d’un poêle, d’un foyer fermé ou d’une cheminée.
| Situation | Action à mener |
| Installation d’un premier poêle | Déclarer immédiatement à l’assurance |
| Remplacement d’un ancien système | Déclarer malgré le changement d’équipement |
| Certificat de conformité obtenu | Le joindre à la déclaration, sans s’y substituer |
| Poêle non déclaré | Risque de réduction d’indemnisation jusqu’à 20 % |
| Sinistre lié au poêle non déclaré | Refus total d’indemnisation possible |
Entre la facture du ramoneur, le certificat de conformité et la déclaration à l’assurance, il est facile de se perdre dans les démarches administratives liées à l’installation d’un poêle. Pourtant, un seul document fait réellement la différence le jour d’un sinistre : la déclaration transmise à l’assureur. Avant que le froid ne s’installe durablement, c’est peut-être le bon moment pour ressortir ce dossier et vérifier que tout est bien en ordre.